Задачи
[57/100%]Классифицируйте состояния дискретных марковских цепей с пространством состояний и следующими матрицами переходных вероятностей:
Вычислите и выведите отсюда, что вероятность окончательного поглощения в состоянии , начиная с , равна .
Найдите средние времена возврата состояний.
Матрица переходных вероятностей называется дважды стохастической, если суммы всех её столбцов равны , то есть если для всех .
Покажите, что если конечная цепь имеет дважды стохастическую матрицу переходных вероятностей, то все её состояния положительно возвратны, и что если, кроме того, цепь неприводима и апериодична, то при , где — число состояний.
Покажите, что если бесконечная неприводимая цепь имеет дважды стохастическую матрицу переходных вероятностей, то её состояния либо все нуль-возвратны, либо все невозвратны.
Докажите, что сообщающиеся между собой состояния марковской цепи имеют одинаковый период.
Покажите, что для каждой пары состояний неприводимой апериодической цепи существует , такое что при всех .
Пусть и — независимые неприводимые апериодические цепи с одним и тем же пространством состояний и матрицей переходных вероятностей . Покажите, что двумерная цепь , неприводима и апериодична.
Покажите, что двумерная цепь может быть приводимой, если и периодичны.
Предположим, что — дискретная марковская цепь с . Пусть — общее число последующих посещений цепью состояния . Покажите, что
и выведите отсюда, что тогда и только тогда, когда .
Пусть и — два состояния дискретной марковской цепи. Покажите, что если сообщается с , то существует положительная вероятность достичь из , ни разу не вернувшись в по пути. Выведите отсюда, что если цепь неприводима и возвратна, то вероятность когда-либо достичь из равна 1 для всех и .
Пусть — возвратная неприводимая марковская цепь на пространстве состояний с матрицей переходных вероятностей , и пусть — положительное решение уравнения .
Покажите, что
задаёт -шаговые переходные вероятности возвратной неприводимой марковской цепи на , вероятности первого перехода которой задаются как
где и .
Покажите, что единственно с точностью до мультипликативной постоянной.
Пусть , и определим . Покажите, что для всех .
Последовательность называется «последовательностью восстановления», если
для некоторого семейства неотрицательных чисел, суммирующихся в 1.
Покажите, что является последовательностью восстановления тогда и только тогда, когда существует марковская цепь на счётном пространстве состояний , такая что для некоторого возвратного и всех .
Покажите, что если и — последовательности восстановления, то таковой является и .
Рассмотрим симметричное случайное блуждание в трёх измерениях по множеству точек ; этот процесс представляет собой последовательность точек , такую что для . Предположим, что . Покажите, что
и с помощью формулы Стирлинга выведите отсюда, что начало координат — невозвратное состояние.
Рассмотрим трёхмерную версию модели рака (6.12.12). Если , неизбежны ли в этом случае империи из теоремы (6.12.14)?
Пусть — дискретная марковская цепь с пространством состояний и матрицей переходных вероятностей
Классифицируйте состояния цепи. Предположим, что и . Найдите -шаговые переходные вероятности и покажите непосредственно, что они сходятся к единственному стационарному распределению при . При каких значениях и цепь обратима в равновесии?
чёрных шаров и белых шаров размещаются в двух урнах так, что каждая содержит шаров. После каждой единицы времени из каждой урны наугад выбирается по одному шару, и эти два выбранных шара меняются местами. Пусть состоянием системы обозначается число чёрных шаров в первой урне. Запишите матрицу переходных вероятностей этой марковской цепи и найдите единственное стационарное распределение. Обратима ли цепь в равновесии?
Рассмотрим марковскую цепь на множестве с переходными вероятностями , , где — последовательность постоянных, удовлетворяющих при всех . Пусть при . Покажите, что цепь
возвратна тогда и только тогда, когда при ,
положительно возвратна тогда и только тогда, когда , и запишите стационарное распределение, если последнее условие выполнено. Пусть и — положительные постоянные, и предположим, что при всех достаточно больших . Покажите, что цепь
невозвратна, если ,
положительно возвратна, если .
Наконец, если , покажите, что цепь
положительно возвратна, если ,
нуль-возвратна, если .
Пусть — марковская цепь с непрерывным временем, счётным пространством состояний и полугруппой . Покажите, что — непрерывная функция . Пусть ; покажите, что — непрерывная функция, , и . Говорят, что «субаддитивна», и хорошо известная теорема даёт результат, что
Выведите отсюда, что предел существует.
Пусть — марковская цепь с непрерывным временем и генератором . Покажите, что неприводима тогда и только тогда, когда для любой пары различных состояний существует последовательность различных состояний , такая что .
Пусть , и пусть — неприводимая, невзрывающаяся марковская цепь со стационарным распределением , и предположим, что имеет распределение . Пусть при . Мы называем обратимой (в равновесии), если и имеют одинаковые совместные распределения.
(i) Покажите, что — (непрерывная слева) марковская цепь с переходными вероятностями и генератором , удовлетворяющим , где и относятся к . Покажите, что неприводима и невзрывающаяся со стационарным распределением .
(ii) Покажите, что обратима в равновесии тогда и только тогда, когда выполняются уравнения детального баланса (для всех и ).
(iii) Покажите, что мера удовлетворяет , если она удовлетворяет уравнениям детального баланса.
Пусть неприводима и невзрывающаяся со стационарным распределением , и предположим, что имеет распределение .
(i) Критерий Колмогорова. Покажите, что обратима тогда и только тогда, когда для всех и всех конечных последовательностей состояний
(ii) Критерий Келли. Покажите, что обратима, если для всех различных троек выполнено , и, кроме того, существует , такое что для всех .
Покажите, что любая неприводимая цепь ровно с двумя состояниями обратима в равновесии.
Покажите, что любой невзрывающийся процесс рождения и гибели , обладающий стационарным распределением, обратим в равновесии.
Покажите, что не всякую дискретную марковскую цепь можно вложить в цепь с непрерывным временем. Точнее, пусть
— матрица переходных вероятностей. Покажите, что полугруппа переходных вероятностей в непрерывном времени, такая что , существует тогда и только тогда, когда . В этом случае покажите, что единственна, и вычислите её через .
Рассмотрим процесс иммиграции-гибели — процесс рождения и гибели с интенсивностями , . Покажите, что его производящая функция задаётся формулой
где и . Выведите отсюда предельное распределение при .
Пусть — неоднородный пуассоновский процесс на с функцией интенсивности .
Запишите прямые и обратные уравнения для и решите их.
Пусть ; найдите плотность времени до первого поступления в процессе. Если , покажите, что тогда и только тогда, когда .
Последовательные предложения за мой дом — независимые одинаково распределённые случайные величины , с плотностью и функцией распределения . Пусть , пусть — первое предложение, превышающее , и вообще пусть — первое предложение, превышающее . Покажите, что являются моментами поступлений в неоднородном пуассоновском процессе с функцией интенсивности . Величины называются «рекордными значениями».
Теперь пусть — первое полученное предложение, являющееся на данный момент вторым по величине, и пусть — второе такое предложение, и так далее. Покажите, что являются моментами поступлений неоднородного пуассоновского процесса с функцией интенсивности .
Пусть — пуассоновский процесс с постоянной интенсивностью , и пусть — независимые случайные величины с общей характеристической функцией и плотностью . Процесс называется сложным пуассоновским процессом. — изменение значения при -м поступлении пуассоновского процесса . Представьте это так. «Случайный будильник» звонит в моменты поступлений пуассоновского процесса. При -м звонке процесс накапливает дополнительную величину . Запишите прямое уравнение для и с его помощью найдите характеристическую функцию . Видите ли вы непосредственно, почему она имеет найденную вами форму?
Если функция интенсивности неоднородного пуассоновского процесса сама является случайным процессом, то называется дважды стохастическим пуассоновским процессом (или процессом Кокса).
Рассмотрим случай, когда при всех , а — случайная величина, принимающая одно из двух значений или , каждое с равной вероятностью . Найдите производящую функцию вероятностей и выведите отсюда её среднее и дисперсию.
Для дважды стохастического пуассоновского процесса покажите, что .
Пусть — обычный пуассоновский процесс на временном интервале с постоянной интенсивностью 1. Пусть получен из удалением -го поступления для каждого нечётного значения . Является ли : (i) пуассоновским процессом, или (ii) дважды стохастическим пуассоновским процессом?
Покажите, что простой процесс рождения с параметром является дважды стохастическим пуассоновским процессом с функцией интенсивности .
Марковская цепь — это процесс рождения, интенсивности которого зависят также от времени и задаются как
при . Покажите, что производящая функция вероятностей удовлетворяет
Отсюда найдите среднее и дисперсию , когда .
Пусть — процесс рождения и гибели со строго положительными интенсивностями рождения и интенсивностями гибели Пусть — вероятность того, что когда-либо примет значение 0, начиная с . Покажите, что
и выведите отсюда, что для всех , если , где .
Для дискретной цепи на неотрицательных целых числах с
найдите вероятность того, что цепь когда-либо посетит , начиная с 1.
Найдите хорошее необходимое условие и хорошее достаточное условие для того, чтобы процесс рождения и гибели из задачи (6.15.25а) был честным.
Пусть — простой симметричный процесс рождения и гибели с , и пусть — время до вырождения. Покажите, что
и выведите отсюда, что вырождение достоверно, если . Покажите, что при .
Пусть — процесс иммиграции-гибели-катастроф, то есть процесс рождения и гибели с параметрами , с дополнительной возможностью «катастроф», сводящих популяцию к 0. Катастрофы происходят в моменты пуассоновского процесса интенсивности , независимо от всех предшествующих рождений и гибелей.
Покажите, что обладает стационарным распределением, и найдите выражение для производящей функции этого распределения.
Покажите, что в равновесии среднее равно .
С каждым достаточно «хорошим» (скажем, измеримым по Лебегу) подмножеством вещественной прямой связана случайная величина , такая что
(a) принимает значения в ,
(b) если не пересекаются, то независимы, и, кроме того,
(c) распределение зависит от только через её меру Лебега («длину») , и
Покажите, что — пуассоновский процесс.
Пусть — пуассоновский процесс на с постоянной интенсивностью , и пусть ... — упорядоченные расстояния от начала координат до точек процесса.
Покажите, что — точки пуассоновского процесса на с интенсивностью .
Покажите, что имеет плотность
Пусть — -мерный пуассоновский процесс с постоянной интенсивностью . Покажите, что объём наибольшего (-мерного) шара с центром в начале координат, не содержащего ни одной точки , имеет показательное распределение. Выведите отсюда плотность расстояния от начала координат до ближайшей точки . Покажите, что , где — объём единичного шара в , а — гамма-функция.
Деревня из жителей охвачена эпидемией. Пусть — число заболевших в момент времени , и предположим, что и — процесс рождения с интенсивностями . Пусть — время, необходимое для того, чтобы заболели все члены популяции. Покажите, что
и выведите отсюда, что
где — постоянная Эйлера. Примечательно, что убывает с ростом при больших .
Частица имеет скорость в момент времени , причём предполагается, что принимает значения в . Переходы в течение возможны следующим образом:
Первоначально . Пусть
Покажите, что
и выведите отсюда, что .
Покажите, что ожидаемая длина времени, в течение которого на временном интервале , задаётся формулой
и что при фиксированном при .
Чему равна ожидаемая скорость частицы в момент времени ?
Последовательность случайных целых чисел строится следующим образом. Сначала . При , при условии , следующее значение с равной вероятностью равно либо , либо .
Является ли марковской цепью?
Используя марковскую цепь , найдите вероятность того, что достигнет значения 3 раньше, чем вновь посетит 0.
Покажите, что вероятность того, что когда-либо достигнет состояния , начав из , равна .
Возьмём правильный шестиугольник и соединим противоположные углы прямыми линиями, пересекающимися в точке C. Частица совершает симметричное случайное блуждание по этим 7 вершинам, начиная из . Найдите:
вероятность возвращения в A без посещения C,
ожидаемое время возвращения в A,
ожидаемое число посещений C до возвращения в A,
ожидаемое время возвращения в A при условии отсутствия предшествующего посещения C.
Марковские цепи определяются следующими процедурами в произвольный момент времени :
Модель Бернулли. Два соседних сосуда A и B содержат каждый по частиц; частиц типа I и частиц типа II. В каждом сосуде наугад выбирается по частице. Если они разных типов, они меняются местами с вероятностью , если частица типа I находится в A, либо с вероятностью , если частица типа I находится в B. Пусть — число частиц типа I в A в момент времени .
Модель Эренфеста «собака и блохи». Два соседних сосуда содержат в сумме частиц. Наугад выбирается частица. Если она в A, она перемещается в B с вероятностью , если она в B, она перемещается в A с вероятностью . Пусть — число частиц в A в момент времени . В каждом случае найдите матрицу переходных вероятностей и стационарное распределение цепи.
Пусть — неприводимая марковская цепь с непрерывным временем на пространстве состояний с переходными вероятностями и единственным стационарным распределением , и запишем . Если — вогнутая функция, покажите, что функция возрастает до при .
Относительная энтропия (или дивергенция Кульбака--Лейблера) двух строго положительных функций вероятностей на подмножестве целых чисел определяется как
Докажите, что если имеет конечное пространство состояний и стационарное распределение , то относительная энтропия монотонно убывает до 0 при .
В обозначениях предыдущей задачи пусть , и предположим, что цепь обратима в равновесии (см. задачу (6.15.16)). Покажите, что , и выведите отсюда, что убывает до при .
Пусть — множество точек пуассоновского процесса на с постоянной интенсивностью . Каждая точка смещается, причём смещения независимы и одинаково распределены. Покажите, что получившийся точечный процесс является пуассоновским процессом с интенсивностью .
Для удобства предположим в задаче (6.15.39), что смещения имеют непрерывную функцию распределения и конечное среднее, и что . Предположим также, что первоначально вы находитесь в начале координат, а в возмущённом процессе перемещаетесь в точку . Пусть — число точек, ранее находившихся слева от вас, которые теперь находятся справа, а — число точек, ранее находившихся справа от вас, которые теперь находятся слева. Покажите, что тогда и только тогда, когда , где — среднее смещение частицы.
Выведите отсюда, что если автомобили въезжают в начало длинной дороги в моменты пуассоновского процесса, имея независимые одинаково распределённые скорости, то, если вы двигаетесь со средней скоростью, в долгосрочной перспективе частота, с которой вас обгоняют другие автомобили, равна частоте, с которой вы обгоняете другие автомобили.
Муравьи заходят на кухню в моменты пуассоновского процесса интенсивности ; каждый из них посещает кладовую, а затем раковину, и уходит. -й муравей проводит время в кладовой и у раковины (и на кухне в целом), причём векторы и независимы при . В момент времени на кухне нет муравьёв. Найдите совместное распределение чисел муравьёв в кладовой и муравьёв у раковины в момент времени .
Покажите, что при число муравьёв на кухне сходится по распределению, при условии .
Теперь предположим, что муравьи прибывают парами в моменты пуассоновского процесса, но затем разделяются и ведут себя независимо, как описано выше. Найдите совместное распределение чисел муравьёв в двух местах.
Пусть — независимые показательные случайные величины с параметром , и положим . Покажите, что:
, имеют то же распределение, что и вариационный ряд независимых величин , равномерно распределённых на ,
, имеют то же совместное распределение, что и координаты точки , выбранной равномерно случайно на симплексе для всех .
Пусть — дискретная марковская цепь с конечным числом состояний и матрицей переходных вероятностей , где для всех . Покажите, что существует , такое что , где — стационарное распределение.
В условиях задачи (6.15.43) пусть — число посещений цепью состояния до момента . Покажите, что
Покажите далее, что если — произвольная ограниченная функция на пространстве состояний, то
Пусть и — дискретная случайная величина и вектор соответственно. Условная энтропия относительно определяется как , где . Пусть — апериодическая марковская цепь на конечном пространстве состояний. Покажите, что
и что
если апериодична с единственным стационарным распределением .
Пусть и — независимые возвратные процессы рождения и гибели с одинаковыми параметрами (и без взрывов). Не предполагается, что . Покажите, что:
для любого при ,
если , то для любой возрастающей функции .
Число птиц в лесу в момент времени — марковский процесс с непрерывным временем . Пищевые ресурсы накладывают ограничение . Конкуренция приводит к тому, что переходные вероятности подчиняются
Найдите , а также среднее и дисперсию , когда . Что происходит при ?
Счётчик совершает неприводимое случайное блуждание по вершинам треугольника на рисунке ниже, с матрицей переходных вероятностей
где при всех . Покажите, что стационарное распределение имеет
с соответствующими формулами для .
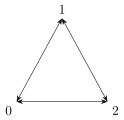
Предположим, что вы выигрываете одну песету за каждый шаг блуждания по часовой стрелке и теряете одну песету за каждый шаг против часовой стрелки. Покажите, что в равновесии средний выигрыш за шаг равен
Рассмотрим теперь три случая этого процесса: A. Пусть для каждого , где . Покажите, что средний выигрыш за шаг удовлетворяет . B. Пусть , где . Покажите, что при достаточно малых . C. На каждом шаге счётчик с равной вероятностью движется в соответствии с переходными вероятностями случая A или случая B, причём выбор делается независимо на каждом шаге. Покажите, что в этом случае . Покажите, что при достаточно малых . Тот факт, что две систематически невыгодные игры можно объединить в выгодную игру, называется парадоксом Парронда. Такие ставки в казино недоступны.
Автомобили въезжают в начало длинной дороги пуассоновским потоком интенсивности , начиная с момента времени . Автомобиль имеет постоянную скорость , являющуюся случайной величиной. Скорости автомобилей независимы, одинаково распределены и независимы от процесса въезда. Автомобили могут свободно обгонять друг друга. Покажите, что число автомобилей на первых милях дороги в момент времени имеет распределение Пуассона с параметром .
События происходят в моменты пуассоновского процесса интенсивности , и вам предлагается пари, основанное на этом процессе. Пусть . Вам нужно произнести слово «сейчас» сразу после события, которое, как вы думаете, окажется последним, наступившим до момента . Вы выигрываете, если угадали, иначе проигрываете. Если до не произошло ни одного события, вы проигрываете. Если вы не выбрали событие до момента времени , вы проигрываете.
Рассмотрим стратегию, при которой вы выбираете первое событие, произошедшее после заданного момента времени , где .
Вычислите выражение для вероятности выигрыша при использовании этой стратегии.
При каком значении эта вероятность максимальна?
Если , покажите, что вероятность выигрыша при использовании этого значения равна .
Новый профессор Оксбриджа хочет купить дом и может позволить себе потратить до одного миллиона фунтов. Отказавшись от услуг обычных агентов по недвижимости, она обращается к своей любимой интернет-странице объявлений о недвижимости, на которой дома появляются в моменты пуассоновского процесса интенсивности в день. Можно считать, что цены на дома — независимые случайные величины, равномерно распределённые на интервале . Она решает осмотреть каждый доступный по цене дом, объявленный в течение следующих 30 дней. Время, затрачиваемое на осмотр любого данного дома, равномерно распределено на промежутке часа. Чему равна производящая функция моментов суммарного времени, затраченного на осмотр домов?
Пусть — неприводимая апериодическая марковская цепь на конечном пространстве состояний , и пусть обозначает среднее время достижения (заметим, что ). Пусть — среднее время достижения состояния , выбранного случайно в соответствии со стационарным распределением . Покажите, что не зависит от выбора .
Профессор ходит пешком между домом и работой. У неё есть в общей сложности зонтиков, распределённых между домом и работой. Если идёт дождь, когда она выходит из дома или с работы, она берёт с собой зонт (если он доступен). Предположим, что в начале любой прогулки идёт дождь с вероятностью (при обычной независимости). Пусть — число зонтиков, доступных ей в начале её -й прогулки.
Объясните, почему — марковская цепь, и запишите её матрицу переходных вероятностей.
Покажите, что цепь имеет стационарное распределение , заданное как
Какая доля прогулок в долгосрочной перспективе приводит к тому, что она промокает?
Пусть и . Вычислите среднее число прогулок, совершённых до того, как она промокнет.
Паук взбирается по вертикальному водостоку высотой со скоростью 1. В моменты пуассоновского процесса постоянной интенсивности паук смывается обратно вниз водостока. После этого он возобновляет подъём. Пусть — время достижения верха, а — число промежуточных смываний. Покажите, что
Вычисляя или иным способом, найдите при .
Пусть — эргодическая марковская цепь с матрицей переходных вероятностей и стационарным распределением . Покажите, что для любого множества состояний
Турист единичной массы стоит в начале координат плоскости . Валуны с независимыми одинаково распределёнными массами разбросаны по плоскости в точках пуассоновского процесса интенсивности 1. Пусть — -компонента гравитационного притяжения, действующего на туриста со стороны валунов, находящихся на расстоянии не более от него. Гравитационную постоянную можно считать равной 1.
Покажите, что при сходится по распределению к распределению Коши с характеристической функцией вида , и выразите через типичную массу .
Распределение Хольцмарка для звёздной гравитации. Пусть звёзды одинаковой массы расположены в точках пуассоновского процесса интенсивности 1 в . Пусть — -компонента гравитационного притяжения со стороны звёзд, находящихся на расстоянии не более от начала координат, действующего на путешественника единичной массы в начале координат. Гравитационную постоянную можно считать равной 1.
Покажите, что при сходится по распределению к симметричному распределению с характеристической функцией , где .
Каков будет ответ, если звёзды имеют независимые одинаково распределённые случайные массы ?